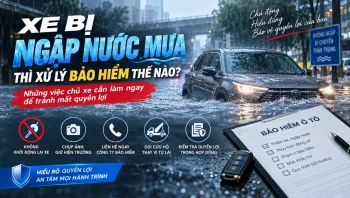
Xe bị ngập nước mưa thì xử lý bảo hiểm thế nào? Những việc chủ xe cần làm ngay để tránh mất quyền lợi
Mưa lớn, ngập đường, nước tràn vào bãi đỗ xe hay tầng hầm là những tình huống ngày càng khiến nhiều chủ ô tô lo lắng. Một chiếc xe bị ngập không chỉ có nguy cơ hỏng nội thất, hệ thống điện mà nghiêm trọng hơn còn có thể thủy kích động cơ, khiến chi phí sửa chữa tăng lên hàng chục, thậm chí hàng trăm triệu đồng.
Một câu hỏi rất phổ biến là: Xe bị ngập nước do mưa thì bảo hiểm có bồi thường không?
Câu trả lời là: có thể được bồi thường, nhưng không phải trường hợp nào cũng giống nhau.
Quyền lợi phụ thuộc vào loại bảo hiểm đã mua, phạm vi hợp đồng, điều khoản bổ sung về thủy kích và đặc biệt là cách chủ xe xử lý ngay sau khi phát hiện xe bị ngập.
Bảo hiểm TNDS bắt buộc có bồi thường xe bị ngập không?
Trước tiên cần phân biệt giữa bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất ô tô tự nguyện.
Bảo hiểm TNDS bắt buộc chủ yếu nhằm thực hiện trách nhiệm của chủ xe đối với thiệt hại về sức khỏe, tính mạng và tài sản của bên thứ ba trong phạm vi quy định.
Nó không phải loại bảo hiểm dùng để sửa chiếc xe của chính bạn khi bị nước mưa làm hư hỏng.
Muốn được xem xét bồi thường thiệt hại đối với chính chiếc xe, chủ xe thường phải có bảo hiểm vật chất xe ô tô, đồng thời cần kiểm tra phạm vi bảo hiểm và các điều khoản bổ sung đã tham gia.
Đây là điểm rất nhiều người nhầm lẫn khi cho rằng "xe đã có bảo hiểm" thì mọi hư hỏng đều được chi trả.
Xe đang đỗ bị nước ngập có được bảo hiểm không?
Hãy xét một tình huống khá phổ biến.
Bạn đỗ ô tô trong sân, bãi xe hoặc tầng hầm. Sau một trận mưa lớn, nước dâng nhanh và ngập chiếc xe.
Chủ xe không hề lái xe xuống vùng nước.
Trong trường hợp này, nếu xe có bảo hiểm vật chất với phạm vi bao gồm tổn thất do thiên tai/ngập nước và sự kiện không thuộc trường hợp loại trừ, những bộ phận bị nước gây hư hỏng có thể được doanh nghiệp bảo hiểm xem xét bồi thường theo hợp đồng.
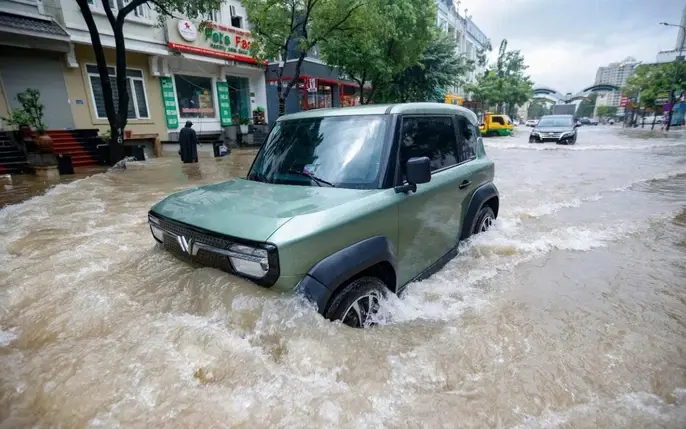
Ví dụ nước có thể làm hỏng:
- Nội thất và thảm sàn.
- Các module điện tử.
- Cảm biến.
- Hệ thống điều khiển.
- Ghế điện.
- Hệ thống âm thanh.
- Một số bộ phận cơ khí.
- Các chi tiết khác bị ảnh hưởng trực tiếp bởi nước.
Nhưng vấn đề phức tạp hơn rất nhiều nếu nước đã lọt vào động cơ.
Ngập nước và thủy kích không hoàn toàn giống nhau
Đây là điều chủ xe đặc biệt cần hiểu.
Một chiếc ô tô có thể bị ngập nước nhưng chưa bị thủy kích.
Thủy kích thường xảy ra khi nước lọt vào đường nạp rồi đi vào buồng đốt của động cơ đốt trong. Không giống hỗn hợp khí, nước gần như không thể bị nén như bình thường.
Nếu piston đang chuyển động mà trong xi-lanh có lượng nước lớn, áp lực có thể khiến động cơ bị hư hỏng nghiêm trọng.
Hậu quả có thể liên quan tới tay biên, piston, trục khuỷu, thành xi-lanh và nhiều bộ phận khác.
Đây là lý do một chiếc xe ban đầu chỉ bị ngập nước có thể biến thành một hóa đơn sửa chữa cực lớn chỉ sau một lần cố khởi động động cơ.
Bảo hiểm vật chất có tự động bao gồm thủy kích không?
Không nên mặc định như vậy.
Điều khoản bảo hiểm của từng doanh nghiệp có thể khác nhau và cũng có thể thay đổi theo từng gói sản phẩm.
Một ví dụ dễ thấy là quy tắc hiện hành của PVI: trong bảo hiểm vật chất cơ bản, hư hỏng động cơ do xe hoạt động trong vùng/đường ngập hoặc nước lọt vào động cơ gây thủy kích thuộc nhóm loại trừ; PVI có điều khoản bổ sung riêng về thiệt hại động cơ do ảnh hưởng của nước.
Vì vậy, khi mua bảo hiểm vật chất, đừng chỉ hỏi:
"Có bảo hiểm thân vỏ không?"
Hãy hỏi rõ hơn:
"Hợp đồng này có bảo hiểm thiệt hại động cơ do ngập nước/thủy kích hay không?"
Đồng thời cần xem mức khấu trừ và các trường hợp loại trừ.
Đây là vài phút đọc hợp đồng nhưng có thể quyết định quyền lợi hàng chục hoặc hàng trăm triệu đồng sau này.
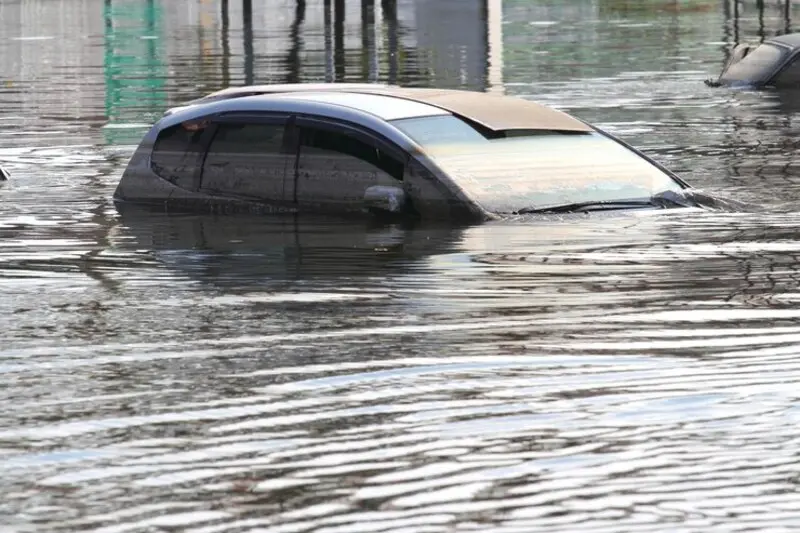
Xe chết máy giữa đường ngập: tuyệt đối không cố đề lại
Đây có thể là nguyên tắc quan trọng nhất trong toàn bộ bài viết.
Bạn đang đi qua đường ngập.
Xe đột nhiên chết máy.
Đừng cố khởi động lại.
Đừng nghĩ rằng "đề thử xem xe có nổ không".
Nếu nước đã lọt vào đường nạp hoặc buồng đốt, việc tiếp tục đề máy có thể khiến thiệt hại trở nên nghiêm trọng hơn.
Không chỉ làm tăng chi phí sửa chữa, hành động này còn có thể ảnh hưởng trực tiếp tới quyền lợi bảo hiểm.
Chẳng hạn, với điều khoản thủy kích của PVI, doanh nghiệp này nêu rõ trường hợp cố ý khởi động lại động cơ để di chuyển qua vùng ngập dẫn tới hư hỏng sẽ không được bồi thường theo quyền lợi thủy kích.
Vì vậy, nguyên tắc rất đơn giản:
Xe chết máy trong vùng ngập → ngừng khởi động → gọi bảo hiểm → gọi cứu hộ.
Xe đang đỗ bị ngập cũng không nên khởi động
Tình huống thứ hai cũng rất phổ biến.
Buổi sáng bạn xuống hầm xe và phát hiện tối qua nước đã ngập tới nửa thân xe. Đến thời điểm phát hiện, nước đã rút.
Bề ngoài xe có vẻ bình thường.
Bạn mở cửa, ngồi vào xe và định đề máy kiểm tra.
Không nên làm như vậy.
Nếu không biết trước đó nước đã lên tới đâu, hãy giữ nguyên trạng thái xe và liên hệ doanh nghiệp bảo hiểm.
Đặc biệt nếu nước từng lên cao tới khu vực đường hút gió hoặc các bộ phận quan trọng của hệ thống điện, việc cấp điện hoặc khởi động xe có thể phát sinh thêm thiệt hại.
Cách an toàn hơn là để kỹ thuật viên và giám định viên kiểm tra trước.
Việc đầu tiên cần làm: gọi ngay cho công ty bảo hiểm
Ngay khi phát hiện xe bị ngập, hãy liên hệ hotline bồi thường của doanh nghiệp mà bạn đã mua bảo hiểm.
Không cần tự phán đoán:
"Chắc bảo hiểm không trả."
Hoặc:
"Chắc chỉ ngập nhẹ nên tôi tự đem đi sửa."
Hãy thông báo sự cố trước.
Doanh nghiệp bảo hiểm sẽ hướng dẫn cách xử lý, cứu hộ, giám định và địa điểm đưa xe tới.
Việc thông báo sớm còn giúp tạo dấu vết rõ ràng về thời điểm và hoàn cảnh xảy ra tổn thất.
Chụp ảnh và quay video hiện trường
Nếu điều kiện an toàn cho phép, hãy ghi nhận hiện trường càng đầy đủ càng tốt.
Có thể chụp:
- Toàn cảnh vị trí xe.
- Mực nước xung quanh xe.
- Biển số.
- Vị trí nước đã ngập trên thân xe.
- Nội thất.
- Khu vực động cơ nếu có thể quan sát an toàn.
- Các dấu hiệu hư hỏng.
- Khu vực đường hoặc bãi xe bị ngập.
Video cũng rất hữu ích vì có thể thể hiện rõ phạm vi ngập và điều kiện tại thời điểm xảy ra sự cố.
Nhưng tuyệt đối không đặt bản thân vào nguy hiểm chỉ để chụp ảnh chiếc xe.
Nếu nước đang chảy mạnh, khu vực có nguy cơ điện giật hoặc điều kiện thời tiết nguy hiểm, hãy ưu tiên an toàn con người.
Không tự ý tháo xe hoặc mang đi sửa
Một sai lầm khác là chủ xe lo lắng nên gọi ngay garage quen, yêu cầu tháo máy kiểm tra.
Điều này có thể gây khó khăn cho quá trình giám định.
Doanh nghiệp bảo hiểm cần xác định nguyên nhân, mức độ thiệt hại và phạm vi trách nhiệm.
Nếu chiếc xe đã bị tháo tung trước khi giám định, việc xác định tình trạng ban đầu có thể trở nên khó khăn.
Trong quy tắc của một số doanh nghiệp bảo hiểm, việc tự ý tháo gỡ hoặc sửa chữa khi chưa được chấp thuận có thể dẫn đến giảm trừ quyền lợi.
Vì vậy, trừ trường hợp phải thực hiện biện pháp khẩn cấp để hạn chế thiệt hại hoặc bảo đảm an toàn, hãy chờ hướng dẫn từ công ty bảo hiểm trước khi sửa chữa.
Gọi cứu hộ thay vì tự lái xe
Nếu xe vừa trải qua ngập nước, phương án an toàn là sử dụng xe cứu hộ.
Ngay cả khi nước đã rút và xe vẫn có vẻ hoạt động được, hệ thống phanh, điện, cảm biến hoặc chất bôi trơn có thể đã bị ảnh hưởng.
Với xe chết máy giữa vùng ngập thì càng không nên cố lái tiếp.
Khi gọi cứu hộ, hãy nói rõ:
"Xe bị ngập nước và có nguy cơ thủy kích."
Đơn vị cứu hộ sẽ có phương án phù hợp để đưa xe ra ngoài.
Một số hợp đồng bảo hiểm vật chất có quyền lợi cứu hộ hoặc chi phí cứu hộ trong phạm vi nhất định, vì vậy nên hỏi luôn tổng đài bảo hiểm trước khi tự thuê dịch vụ.
Quy trình xử lý bảo hiểm thường diễn ra thế nào?
Sau khi tiếp nhận thông báo, doanh nghiệp bảo hiểm có thể cử giám định viên hoặc hướng dẫn chủ xe đưa phương tiện tới cơ sở sửa chữa phù hợp.
Tại đây, xe sẽ được đánh giá mức độ thiệt hại.
Các bên sẽ xác định:
Nguyên nhân xảy ra sự cố → bộ phận hư hỏng → phạm vi bảo hiểm → phương án sửa chữa/thay thế → chi phí → mức bồi thường.
Với trường hợp liên quan tới thủy kích, quá trình kiểm tra động cơ đặc biệt quan trọng.
Nếu hợp đồng có quyền lợi phù hợp và sự cố đáp ứng điều kiện bảo hiểm, doanh nghiệp sẽ giải quyết bồi thường theo quy tắc và mức khấu trừ đã thỏa thuận.
Bảo hiểm có trả 100% hóa đơn sửa chữa không?
Không nhất thiết.
Số tiền bồi thường phụ thuộc vào rất nhiều yếu tố:
Phạm vi hợp đồng, số tiền bảo hiểm, mức độ tổn thất, mức khấu trừ, điều khoản bổ sung, loại phụ tùng, nơi sửa chữa và các quy định về bồi thường của từng hợp đồng.
Ví dụ, điều khoản bổ sung thiệt hại động cơ do ảnh hưởng của nước mà PVI đang công bố áp dụng mức khấu trừ bằng 10% số tiền bồi thường hoặc 2 triệu đồng/vụ, tùy số nào lớn hơn.
Doanh nghiệp khác có thể có điều kiện và mức khấu trừ khác.
Do đó, không nên lấy mức bồi thường của một người quen làm chuẩn cho chiếc xe của mình.
Hai chiếc xe cùng bị ngập tại một bãi đỗ nhưng mua hai gói bảo hiểm khác nhau hoàn toàn có thể nhận quyền lợi khác nhau.
Nếu xe ngập quá nặng thì sao?
Có những trường hợp xe bị ngập sâu trong nhiều giờ khiến hàng loạt hệ thống bị hư hỏng.
Động cơ, hộp số, nội thất, module điện tử, hệ thống giải trí, ghế điện và nhiều thiết bị khác có thể cùng bị ảnh hưởng.
Lúc này, doanh nghiệp bảo hiểm sẽ giám định tổng thể và tính toán chi phí khắc phục.
Nếu thiệt hại đạt điều kiện tổn thất toàn bộ theo hợp đồng, phương án bồi thường có thể được xử lý theo quy định về tổn thất toàn bộ thay vì tiếp tục sửa chữa từng bộ phận.
Điều này đặc biệt đáng lưu ý với những mẫu xe sang hoặc ô tô hiện đại có rất nhiều module điện tử đặt thấp trong thân xe.
Xe điện bị ngập nước xử lý bảo hiểm thế nào?
Với ô tô điện, nguyên tắc đầu tiên vẫn giống nhau:
Không tự ý vận hành xe sau khi bị ngập sâu nếu chưa được kiểm tra.
Xe điện không có hiện tượng thủy kích động cơ đốt trong theo cách truyền thống, nhưng lại có pin cao áp, mô-tơ, inverter, bộ điều khiển và nhiều linh kiện điện tử.
Quy tắc bảo hiểm cũng có thể quy định riêng đối với pin và hệ thống điện cao áp.
Ví dụ, quy tắc vật chất xe của PVI hiện có các nội dung riêng đối với xe điện và xe hybrid sạc ngoài, bao gồm cả việc khai báo pin trong phạm vi bảo hiểm.
Do đó, người sở hữu xe điện càng nên đọc kỹ hợp đồng thay vì suy luận quyền lợi dựa trên bảo hiểm dành cho xe xăng.
5 việc cần nhớ khi ô tô bị ngập nước
Nếu không nhớ toàn bộ bài viết, chủ xe chỉ cần nhớ quy trình sau:
1. Không khởi động lại xe.
Đặc biệt khi xe đã chết máy giữa vùng nước hoặc từng bị ngập sâu.
2. Đảm bảo an toàn cho người trước.
Không cố cứu xe khi nước chảy mạnh hoặc khu vực có nguy cơ điện giật.
3. Chụp ảnh, quay video hiện trường nếu an toàn.
Ghi lại mức nước, vị trí xe và tình trạng thực tế.
4. Gọi ngay hotline công ty bảo hiểm.
Thông báo rõ xe bị ngập và làm theo hướng dẫn.
5. Gọi cứu hộ, không tự tháo sửa xe.
Đưa xe tới garage theo hướng dẫn để giám định trước khi tiến hành sửa chữa.
Trước mùa mưa, hãy mở hợp đồng bảo hiểm ra kiểm tra
Đừng đợi tới khi chiếc xe đang nằm giữa đường ngập mới bắt đầu tìm hiểu mình đã mua loại bảo hiểm nào.
Ngay từ bây giờ, chủ xe nên kiểm tra:
Bảo hiểm vật chất còn hiệu lực không?
Thiên tai/ngập nước nằm trong phạm vi nào?
Có điều khoản thiệt hại động cơ do nước/thủy kích không?
Mức khấu trừ bao nhiêu?
Có quyền lựa chọn garage chính hãng không?
Có cứu hộ hay không?
Hotline bồi thường là số nào?
Nếu thường xuyên sống hoặc làm việc tại khu vực có nguy cơ ngập, quyền lợi liên quan tới nước và thủy kích đặc biệt đáng quan tâm.
Kết luận: Xe ngập nước, xử lý đúng ngay từ phút đầu có thể quyết định quyền lợi bảo hiểm
Khi ô tô bị ngập do mưa, bảo hiểm vật chất có thể giúp chủ xe giảm đáng kể thiệt hại tài chính nếu sự cố thuộc phạm vi hợp đồng.
Nhưng cần phân biệt rõ giữa tổn thất do ngập nước thông thường và hư hỏng động cơ do thủy kích. Không phải mọi hợp đồng vật chất đều mặc nhiên bảo hiểm đầy đủ cho động cơ bị nước gây hư hỏng.
Quan trọng hơn, cách xử lý sau sự cố có thể ảnh hưởng trực tiếp tới mức độ thiệt hại và quá trình bồi thường.
Nguyên tắc đáng nhớ nhất là:
Xe chết máy hoặc bị ngập sâu → tuyệt đối không cố đề lại → ghi nhận hiện trường → gọi bảo hiểm → gọi cứu hộ → chỉ sửa chữa sau khi được hướng dẫn và giám định.
Một lần cố khởi động lại có thể biến một chiếc xe cần vệ sinh và kiểm tra thành một chiếc xe phải đại tu động cơ.
Và trong một số trường hợp, chính hành động đó còn có thể khiến chủ xe mất hoặc bị ảnh hưởng quyền lợi bảo hiểm thủy kích.
Vì vậy, khi mùa mưa tới, ngoài việc tránh những tuyến đường thường xuyên ngập, một việc rất đáng làm là dành vài phút đọc lại hợp đồng bảo hiểm vật chất của chiếc xe.
Biết chính xác mình được bảo hiểm những gì trước khi sự cố xảy ra luôn tốt hơn việc tìm hiểu quyền lợi khi chiếc xe đã nằm giữa dòng nước.
Bài viết liên quan